💬 「ほくろ除去って、保険きくの?自費だと高いし…」
そう思って調べているあなたへ。
実は条件を満たせば健康保険が使えるケースがあります。でも知らないまま美容クリニックへ行くと、数万円以上の差が出ることも。
この記事を読めば、保険適用の条件・費用の目安・自由診療との違いがまるごとわかります。📌 読まずに予約すると、払わなくていいお金を払うことになるかもしれません。
目次
- ほくろとはどのようなもの?
- ほくろ取りに保険適用される条件とは
- 保険適用で受けられる施術の種類
- 保険適用の場合の費用の目安
- 自由診療(美容外科)でのほくろ除去との違い
- 自由診療での施術方法と費用の目安
- 保険診療と自由診療、どちらを選ぶべきか
- ほくろ除去後のケアと注意点
- まとめ
💡 この記事のポイント
⚡ ほくろ取りに保険が適用されるのは、悪性の疑いや日常生活への支障など医学的理由がある場合のみ。美容目的は自由診療となる。まず皮膚科で専門医に診察を受け、保険適用の可否を確認することが安全な除去への第一歩。
💡 ほくろとはどのようなもの?
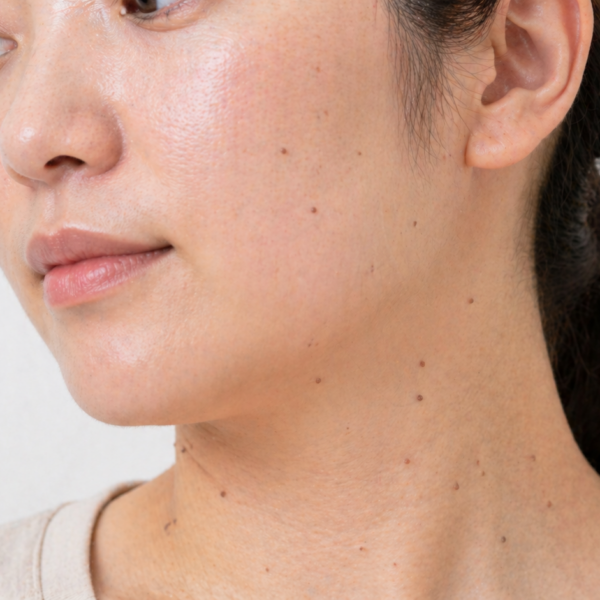
ほくろは医学的には「色素性母斑(しきそせいぼはん)」または「母斑細胞母斑」と呼ばれます。皮膚の中にある母斑細胞と呼ばれる細胞が集まったもので、メラニン色素を含んでいるため黒や茶色に見えます。生まれつきあるものもありますが、多くは成長とともに増えていきます。
ほくろは基本的に良性の皮膚病変ですが、中にはメラノーマ(悪性黒色腫)と呼ばれる皮膚がんと見た目が似ているものもあります。そのため、急に大きくなった、形が左右非対称になってきた、色が不均一で複数の色が混在する、輪郭がギザギザしている、出血や痒みがあるといった変化が見られる場合には、早めに皮膚科を受診することが推奨されます。
ほくろの大きさや形はさまざまで、平らなものから盛り上がったもの、毛が生えているものなど多様です。皮膚の表面近くにあるものは比較的除去しやすいですが、皮膚の深い層まで達しているものは除去が難しくなることもあります。また、ほくろの種類によっては悪性化するリスクがあるため、除去した組織は病理検査に出すことが一般的です。
Q. ほくろ取りに保険が適用される条件は?
ほくろ取りに健康保険が適用されるのは、メラノーマなど悪性の疑いがある場合、衣類や眼鏡との摩擦で繰り返し炎症が生じている場合、まぶたのほくろが視野を妨げるなど機能障害がある場合など、医学的治療が必要と判断されるケースに限られます。美容目的のみでは保険適用になりません。
📌 ほくろ取りに保険適用される条件とは
ほくろ取りに健康保険が適用されるかどうかは、そのほくろが「医学的に治療が必要かどうか」によって判断されます。単純に見た目が気になる、コンプレックスになっているといった美容上の理由では保険は適用されません。保険適用となるのは、主に以下のような医学的な理由がある場合です。
✅ 悪性の疑いがある場合
ほくろの色や形に急激な変化があり、メラノーマなどの皮膚がんが疑われる場合には、診断および治療を目的とした切除が保険適用となります。皮膚科専門医が診察を行い、ダーモスコピー検査などによって悪性の可能性を判断します。悪性が疑われる場合は、切除した組織を病理検査に提出し、確定診断を行います。
📝 日常生活に支障をきたしている場合
ほくろが衣類や眼鏡のフレームなどに繰り返し当たり、炎症や出血を起こしている場合も保険適用の対象となることがあります。たとえば、まぶたや首など摩擦が生じやすい部位にある盛り上がったほくろが、繰り返し刺激を受けて傷つくような状態であれば、医学的治療として切除が認められることがあります。
🔸 外傷性・機能障害がある場合
まぶたにある大きなほくろが視野を妨げている場合や、口周りや鼻の近くにあるほくろが呼吸や飲食に影響を与えている場合など、機能的な問題がある場合も保険診療の対象になる可能性があります。このような場合は、皮膚科や形成外科の専門医がその必要性を判断します。
⚡ 先天性巨大色素性母斑の場合
生まれつきある非常に大きなほくろ(先天性巨大色素性母斑)は、将来的に悪性化するリスクがあるとされており、予防的切除が保険適用になる場合があります。このタイプは体幹部などに広範囲に及ぶことがあり、複数回に分けた手術が必要になることもあります。
注意が必要なのは、同じほくろでも保険適用になるかどうかは担当医師の判断に委ねられる部分が大きいという点です。見た目だけではわからないこともあるため、まずは皮膚科または形成外科を受診して、専門医に相談することが大切です。
✨ 保険適用で受けられる施術の種類
保険診療でほくろを除去する場合、使用できる施術方法は医学的に認められたものに限られます。レーザーによる治療は基本的に保険適用外となることが多く、切除縫合が主な方法となります。
🌟 切除縫合法
ほくろの周囲の皮膚ごと楕円形に切り取り、縫合して傷を閉じる方法です。ほくろをしっかりと取り除くことができ、切除した組織を病理検査に出せるため、悪性かどうかの確認もできます。縫合跡が残りますが、時間の経過とともに目立ちにくくなっていきます。傷の大きさはほくろの大きさや深さによって異なります。
手術は局所麻酔を使用して行われるため、施術中の痛みはほとんどありません。術後は1〜2週間程度で抜糸を行いますが、傷がしっかり落ち着くまでには数ヶ月かかることがあります。
💬 くり抜き法(パンチ法)
円形のメスを使ってほくろをくり抜く方法で、小さなほくろに適しています。縫合が不要な場合もあり、比較的手軽に行えます。ただし、ほくろの深さによっては取り残しが生じる可能性もあります。保険適用になる場合もありますが、病院によって取り扱いが異なるため、事前に確認が必要です。
✅ 炭酸ガスレーザー(保険適用外が多い)
炭酸ガス(CO2)レーザーを使用してほくろを蒸散させる方法です。出血が少なく回復が早いという特徴がありますが、病理検査用の組織を採取できないというデメリットもあります。一般的に保険適用外となることが多く、自由診療で行われることがほとんどです。ただし、施設によっては一部保険適用となるケースもあるため、受診先に確認することをおすすめします。
Q. 保険診療でほくろを除去する費用の目安は?
保険診療(3割負担)でほくろを除去する場合、診察料・手術費・病理検査費を合わせた総費用の目安は、直径2cm未満の小さなほくろで7,000〜15,000円程度です。やや大きなほくろでは15,000〜30,000円以上になることもあります。ほくろの大きさや医療機関によって異なるため、事前に受診先で確認することをおすすめします。
🔍 保険適用の場合の費用の目安
保険診療でほくろを除去する場合、健康保険の自己負担割合(一般的には3割)に応じた費用を支払います。費用はほくろの大きさや手術の難易度、使用する麻酔の種類などによって変わります。以下はあくまでも目安の費用であり、実際の金額は医療機関や患者さんの状態によって異なります。
📝 診察料・検査料
初診料や再診料、ダーモスコピー検査(皮膚の詳細を観察する検査)の費用が発生します。初診料は保険診療の場合、3割負担で1,000〜2,000円程度が目安です。ダーモスコピー検査も加わる場合はさらに費用が増えます。
🔸 手術費用
手術の費用は主に切除するほくろの大きさによって決まります。診療報酬の点数(2024年度改定版)をもとにすると、3割負担の場合の概算は以下のようになります。
直径2cm未満のほくろの切除の場合、手術費用の3割負担で3,000〜5,000円程度が目安とされています。直径2〜4cmになると5,000〜10,000円程度、それ以上の大きさになるとさらに費用が高くなることがあります。これらに加えて、麻酔費用や病理検査費用、処置料、薬剤費(外用薬など)が別途かかることがあります。
⚡ 病理検査費用
切除した組織を病理検査に出す場合、その費用も加算されます。3割負担で2,000〜4,000円程度が目安です。悪性かどうかの確認のために非常に重要な検査であり、保険診療では切除した組織を必ず病理検査に提出することが原則となっています。
以上を総合すると、保険診療でほくろを除去する場合の総費用(3割負担)は、小さなほくろで7,000〜15,000円程度、やや大きなほくろでは15,000〜30,000円以上になることもあります。なお、高額療養費制度の対象になることは通常ありませんが、複数箇所を一度に行う場合などは費用が増えることがあります。
💪 自由診療(美容外科)でのほくろ除去との違い
美容クリニックで行うほくろ除去は自由診療となり、健康保険は使えません。その代わり、保険診療では受けられない施術方法の選択肢が広がったり、仕上がりの美しさを重視したアプローチが可能になったりします。保険診療と自由診療の主な違いをいくつかの観点から整理してみましょう。
🌟 施術の目的と適用範囲
保険診療は医学的な必要性がある場合に限られますが、自由診療は美容目的を含め、患者さんが気になるほくろであれば基本的に対応できます。見た目が気になる小さなほくろや、特に症状はないが取り除きたいほくろなども施術を受けることができます。
💬 選択できる施術方法の幅
保険診療では主に切除縫合が中心となりますが、自由診療では炭酸ガスレーザー、Qスイッチレーザー、電気メス、くり抜き法など複数の方法から、ほくろの状態や希望する仕上がりに合わせて選択できます。特に顔にあるほくろは目立ちやすいため、傷跡が小さく仕上がりが良い施術方法を選びたいという方にとっては自由診療の方が選択肢が豊富です。
✅ 仕上がりへのアプローチ
保険診療は治療を第一の目的とするため、仕上がりの美しさよりも確実な除去が優先されることがあります。一方、美容クリニックでは傷跡をできるだけ目立たなくする縫合技術や、ダウンタイムを短くする施術を重視している場合が多く、美容的な観点からも丁寧に対応してくれます。
📝 料金の体系
保険診療は国が定めた診療報酬に基づくため、どの病院でも費用に大きな差はありません。自由診療はクリニックが独自に料金を設定するため、施術内容や技術、クリニックによって価格差が生じます。料金が安いからといって必ずしも質が低いわけではありませんが、事前にしっかりカウンセリングを受け、施術内容を確認することが大切です。
🔸 病理検査の有無
保険診療では切除した組織を必ず病理検査に出しますが、自由診療(特にレーザー治療)では組織が蒸散してしまうため病理検査ができないことがあります。悪性の可能性がゼロではないほくろについては、病理検査が行えない施術方法を選ぶことにリスクを伴う場合があります。気になるほくろは事前にしっかりと診察を受け、悪性の可能性がないことを確認した上で施術を受けることが重要です。
Q. 保険診療と自由診療の施術方法の違いは?
保険診療でのほくろ除去は、切除縫合法が主な施術方法となります。一方、美容クリニックによる自由診療では、炭酸ガスレーザー・電気メス・くり抜き法・Qスイッチレーザーなど複数の方法から選択可能です。顔のほくろで傷跡を目立たなくしたい場合やダウンタイムを短くしたい場合は、選択肢が豊富な自由診療が希望に合いやすい傾向があります。
🎯 自由診療での施術方法と費用の目安
美容クリニックで選択できるほくろ除去の施術方法と、それぞれの費用の目安についてご紹介します。なお、費用はクリニックや施術内容によって大きく異なりますので、あくまでも参考としてご覧ください。
⚡ 炭酸ガス(CO2)レーザー
炭酸ガスレーザーは、水分に吸収されやすい波長のレーザー光を使ってほくろの組織を蒸散させる方法です。出血が少なく、周囲の皮膚への影響も比較的小さいため、回復が早いという特徴があります。1〜3mm程度の小さなほくろであれば、施術時間も短く、ダウンタイムも比較的短い施術です。
費用の目安は1箇所あたり5,000〜15,000円程度ですが、ほくろの大きさや深さによって変わります。複数箇所を一度に施術するとまとめて割引になるケースもあります。
🌟 電気メス(高周波メス)
高周波の電気を使ってほくろ組織を焼き切る方法です。炭酸ガスレーザーと同様に出血が少なく、細かい部位にも対応できます。ただし、ほくろの深さによっては複数回の施術が必要になることや、取り残しが生じることもあります。費用の目安は1箇所あたり3,000〜10,000円程度です。
💬 くり抜き法(パンチ法)
特殊な円形のメスを使ってほくろをくり抜く方法です。小さな傷口で済み、縫合が必要ない場合もあります。切除した組織を病理検査に出すことも可能なため、安心して施術を受けられます。直径5mm以下の比較的小さなほくろに適しています。費用の目安は1箇所あたり10,000〜20,000円程度です。
✅ 切除縫合法(美容的手術)
保険診療と同じ方法ですが、美容クリニックでは形成外科的な縫合技術を用いて傷跡をできるだけ目立たなくするための工夫がなされます。真皮縫合(皮膚の深い層を縫う方法)を組み合わせることで、傷跡が広がりにくくなります。費用の目安はほくろの大きさや部位によって20,000〜80,000円程度と幅があります。
📝 Qスイッチレーザー・ピコレーザー
非常に短いパルス幅のレーザーを照射してメラニン色素を細かく砕く方法です。平坦なほくろや薄い色素病変に効果的ですが、深い部分にある色素に対しては複数回の施術が必要になることがあります。1回の施術費用は5,000〜20,000円程度で、複数回必要になると総費用が高くなることがあります。
💡 保険診療と自由診療、どちらを選ぶべきか
保険診療と自由診療のどちらを選ぶかは、ほくろの状態や除去を希望する理由、仕上がりへの希望などによって変わります。それぞれに向いている状況を整理してみましょう。
🔸 保険診療が向いているケース
ほくろの形や色に変化があり、悪性の可能性を確認したい場合は、まず皮膚科を受診して保険診療の範囲で診察・治療を受けることをおすすめします。病理検査を確実に行うことができ、医学的な安全性を確保しながら除去が可能です。また、経済的な理由から費用を抑えたい場合にも、保険適用の対象であれば自己負担を軽減できます。
衣類や眼鏡に擦れて繰り返し炎症を起こしているほくろも、医学的治療の対象として保険診療を受けられる可能性があります。まず皮膚科や形成外科に相談してみることが大切です。
⚡ 自由診療が向いているケース
見た目が気になる美容的な理由でほくろを取りたい場合は、自由診療が主な選択肢となります。特に顔の目立つ場所にあるほくろで、仕上がりの美しさを重視したい場合や、ダウンタイムをできるだけ短くしたい場合は、施術方法の選択肢が豊富な美容クリニックが向いています。
また、保険診療では切除縫合が中心となりますが、自由診療ではレーザーや電気メスなど傷跡が小さくなりやすい方法を選べる場合があります。希望する施術方法がある場合や、複数箇所を一度に取り除きたい場合も、美容クリニックへの相談が適しています。
🌟 まず皮膚科を受診することが重要
どちらを選ぶにしても、ほくろに気になる変化がある場合は最初に皮膚科を受診することを強くおすすめします。専門医によるダーモスコピー検査で悪性の可能性がないかを確認してもらうことが、安全にほくろを除去するための第一歩です。悪性の疑いがなければ、美容クリニックへの相談も安心して行えます。
美容クリニックでも経験豊富な医師であればほくろの診察は可能ですが、悪性か良性かを正確に判断するための体制が整っているか、病理検査が実施できるかどうかは事前に確認しておくと安心です。
Q. ほくろ除去後に特に注意すべきケアは?
ほくろ除去後は、傷口を清潔に保ち、かさぶたを無理に剥がさないことが重要です。回復中の新しい皮膚は紫外線の影響を受けやすく色素沈着が起きやすいため、施術後3〜6ヶ月は日焼け止めの使用など紫外線対策を徹底してください。切除縫合後はテーピングや保湿ケアを半年〜1年継続することで、傷跡が目立ちにくくなります。
📌 ほくろ除去後のケアと注意点
ほくろを除去した後は、適切なアフターケアを行うことで回復を早め、傷跡をできるだけ目立たなくすることができます。施術方法によってケアの内容は異なりますが、共通して重要なポイントをご紹介します。
💬 施術後の保護と清潔保持
施術直後は傷口を清潔に保つことが最優先です。医師の指示に従ってガーゼや絆創膏で保護し、こすったり触ったりしないようにしましょう。外用薬(軟膏など)が処方された場合は、指示された方法で適切に使用します。切除縫合の場合は抜糸まで(通常1〜2週間)、傷口を濡らさないよう注意が必要な場合があります。
✅ 紫外線対策を徹底する
傷が回復する過程でできる新しい皮膚は紫外線の影響を受けやすく、色素沈着(シミ)が生じやすい状態です。施術後は少なくとも3〜6ヶ月程度、紫外線対策を徹底することが大切です。傷が落ち着くまでは日焼け止めクリームの使用、帽子の着用、直射日光を避けるなどの対策を心がけましょう。紫外線による色素沈着が生じると、傷跡が赤黒く目立ってしまうことがあります。
📝 かさぶたを無理に剥がさない
レーザー治療後はかさぶたが形成されますが、これは皮膚が回復するために必要なもので、自然に剥がれ落ちるのを待つことが大切です。無理に剥がすと傷跡が残りやすくなったり、感染のリスクが高まったりすることがあります。通常1〜2週間でかさぶたが自然に取れ、その下に新しい皮膚が形成されます。
🔸 再発の可能性と再施術について
レーザー治療や電気メスによる施術では、ほくろの根が深かった場合に色素が完全に除去されずに再発することがあります。再発した場合は、改めて施術を受けることになります。一方、切除縫合法では組織をしっかりと除去するため再発のリスクは低いですが、完全に再発しないとは言えません。再発が見られた場合は、担当医師に相談しましょう。
⚡ 傷跡のケア(テーピング・保湿)
切除縫合後の傷跡をできるだけ目立たなくするために、抜糸後からテーピング(傷テープ)による固定や、保湿クリームの使用が推奨されることがあります。テーピングは傷口が引っ張られて広がるのを防ぐ効果があり、半年〜1年程度継続することで傷跡が薄くなりやすくなります。医師の指示に従って適切なケアを続けることが回復への近道です。
🌟 定期的な経過観察の重要性
施術後は医師による定期的な経過観察を受けることをおすすめします。傷の治り具合を確認してもらったり、異常があれば早期に対応してもらったりするためにも、指定された受診日にはきちんと来院するようにしましょう。また、別のほくろが気になる場合や、新たに変化のあるほくろが見つかった場合も、早めに相談することが大切です。
👨⚕️ 当院での診療傾向【医師コメント】
高桑康太 医師(当院治療責任者)より
「当院では、「ほくろが気になるけれど、保険が使えるのか美容クリニックに行くべきか迷っている」というご相談を多くいただきます。まずは皮膚科・形成外科で専門医によるダーモスコピー検査を受け、悪性の可能性がないかを確認することが、安全なほくろ除去への大切な第一歩です。最近の傾向として、美容目的でご来院される方の中にも医学的に保険適用となるケースが見られますので、自己判断せずにお気軽にご相談いただければ、一人ひとりの状態に合った最適な方法をご提案いたします。」
✨ よくある質問
ほくろ取りに保険が適用されるのは、医学的な治療が必要と判断される場合に限られます。具体的には、メラノーマなど悪性の疑いがある場合、衣類や眼鏡との摩擦で繰り返し炎症が起きている場合、まぶたのほくろが視野を妨げるなど機能障害がある場合などが対象となります。美容目的のみでは保険適用になりません。
保険診療(3割負担)の場合、診察料・手術費・病理検査費などを合わせた総費用の目安は、小さなほくろ(2cm未満)で7,000〜15,000円程度、やや大きなほくろでは15,000〜30,000円以上になることがあります。ほくろの大きさや深さ、医療機関によって異なるため、受診先で事前に確認することをおすすめします。
保険診療では主に切除縫合法が中心となります。一方、自由診療では炭酸ガスレーザー・電気メス・くり抜き法・Qスイッチレーザーなど複数の施術方法から選択可能です。特に顔のほくろで傷跡を目立たなくしたい場合や、ダウンタイムを短くしたい場合は、選択肢が豊富な自由診療の方が希望に合いやすいことがあります。
炭酸ガスレーザーなどのレーザー治療は、基本的に保険適用外となることがほとんどです。また、レーザーは組織を蒸散させるため、悪性かどうかを確認する病理検査ができないというデメリットもあります。施設によって取り扱いが異なる場合もあるため、受診前に医療機関へ確認されることをおすすめします。
施術後は傷口を清潔に保ち、かさぶたを無理に剥がさないことが重要です。また、回復中の新しい皮膚は紫外線の影響を受けやすく色素沈着が起きやすいため、施術後3〜6ヶ月は日焼け止めの使用など紫外線対策を徹底してください。切除縫合後はテーピングや保湿ケアを継続することで、傷跡が目立ちにくくなります。不安な点は担当医師にご相談ください。
🔍 まとめ
ほくろ取りに保険が適用されるのは、悪性の疑いがある場合、日常生活に支障をきたしている場合、機能的な問題がある場合など、医学的な治療が必要と判断される場合に限られます。単純に見た目が気になるという美容目的では保険適用にはなりません。
保険診療と自由診療にはそれぞれメリットとデメリットがあり、ほくろの状態や除去を希望する理由、仕上がりへの希望によって選ぶべき選択肢が異なります。まずは皮膚科や形成外科で専門医に診察してもらい、ほくろの性状や保険適用の可否について確認することが大切です。悪性の可能性がないことを確認した上で、美容的な観点から自由診療を検討するという流れが安心です。
アイシークリニック大宮院では、ほくろ除去に関するご相談を承っております。施術方法の選択から仕上がりへの希望まで、丁寧にカウンセリングを行い、一人ひとりの状態に合った施術をご提案しています。ほくろのことでお悩みの方は、まずはお気軽にご相談ください。
📚 関連記事
- ほくろが悪性かどうかの見分け方を写真で解説|専門医が教えるチェックポイント
- ほくろ除去の痛みはどれくらい?施術方法別の感じ方と対策を解説
- 盛り上がったほくろ除去の費用はいくら?方法・相場・選び方を解説
- ほくろが取れそうな感じがする原因と対処法を医師が解説
- イボ取りは保険適用になる?治療法・費用・条件をわかりやすく解説
📚 参考文献
- 日本皮膚科学会 – 色素性母斑(ほくろ)の診断基準・ダーモスコピー検査・メラノーマ(悪性黒色腫)との鑑別に関する診療ガイドラインおよび学会見解
- 厚生労働省 – 診療報酬点数表に基づくほくろ切除手術の保険適用条件・算定基準・自己負担割合に関する公式情報
- 日本形成外科学会 – 母斑(ほくろ)の切除縫合法・病理検査・術後ケア(テーピング・紫外線対策)など形成外科的治療に関する解説
監修者医師
高桑 康太 医師
保有資格
ミラドライ認定医
略歴
- 2009年 東京大学医学部医学科卒業
- 2009年 東京逓信病院勤務
- 2012年 東京警察病院勤務
- 2012年 東京大学医学部附属病院勤務
- 2019年 当院治療責任者就任
- 皮膚腫瘍・皮膚外科領域で15年以上の臨床経験と30,000件超の手術実績を持ち、医学的根拠に基づき監修を担当
- 専門分野:皮膚腫瘍、皮膚外科、皮膚科、形成外科
- 臨床実績(2024年時点) 皮膚腫瘍・皮膚外科手術:30,000件以上、腋臭症治療:2,000件以上、酒さ・赤ら顔治療:1,000件以上
- 監修領域 皮膚腫瘍(ほくろ・粉瘤・脂肪腫など)、皮膚外科手術、皮膚がん、一般医療コラムに関する医療情報
佐藤 昌樹 医師
保有資格
日本整形外科学会整形外科専門医
略歴
- 2010年 筑波大学医学専門学群医学類卒業
- 2012年 東京大学医学部付属病院勤務
- 2012年 東京逓信病院勤務
- 2013年 独立行政法人労働者健康安全機構 横浜労災病院勤務
- 2015年 国立研究開発法人 国立国際医療研究センター病院勤務を経て当院勤務